IMSS frena Modalidad 40: el golpe a las pensiones doradas
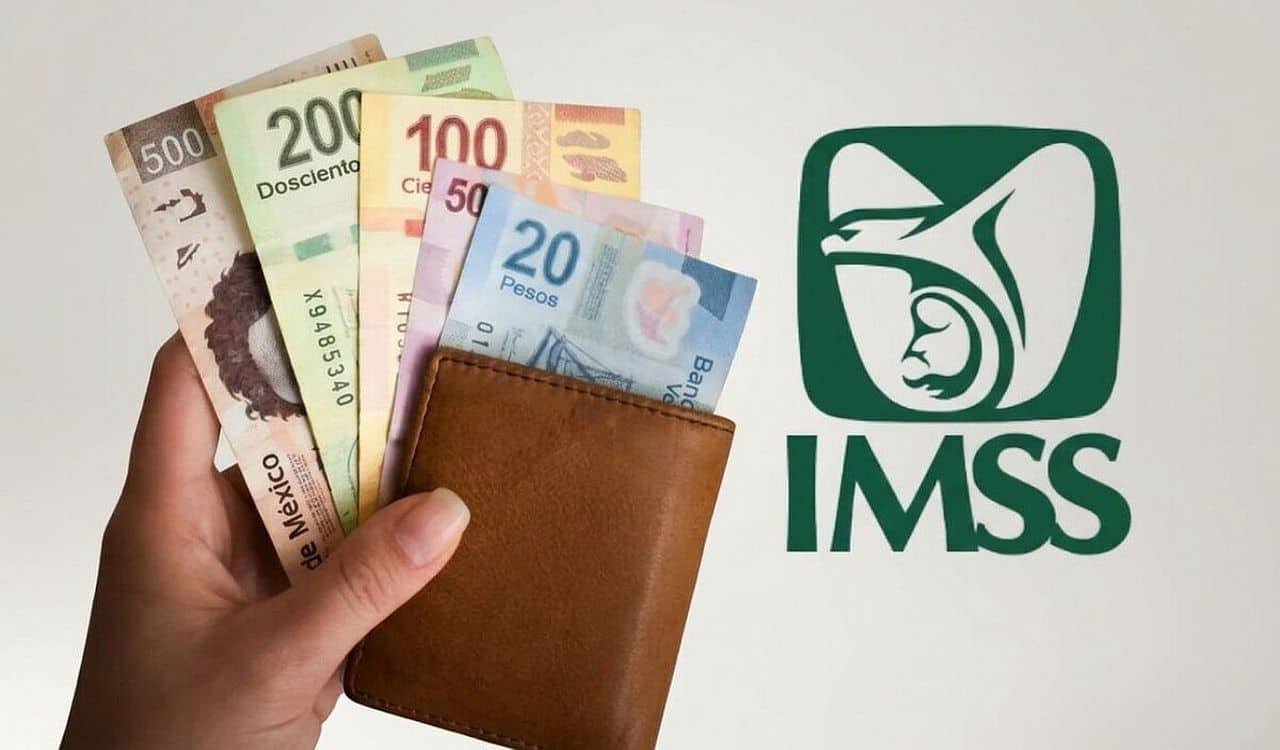
El IMSS frena la Modalidad 40 y con ello cierra el atajo que permitió a miles de trabajadores jubilarse con pensiones superiores a los 80,000 pesos mensuales. El Consejo Técnico del Instituto publicó el 21 de octubre de 2026 un acuerdo en el Diario Oficial de la Federación (DOF) que limita el salario de cotización, elimina los pagos retroactivos y obliga a realizar el trámite exclusivamente en línea. Las nuevas reglas entraron en vigor el 22 de octubre.
La medida no elimina el esquema, pero lo transforma. Quienes ya estaban inscritos conservan sus condiciones hasta terminar su periodo contratado. Los nuevos solicitantes, en cambio, enfrentan un candado que cambia por completo la lógica de la planeación pensionaria.
¿Qué cambió exactamente en la Modalidad 40?
Antes, un trabajador dado de baja podía elegir libremente un salario de cotización de hasta 25 Unidades de Medida y Actualización (UMA), equivalentes a 2,932 pesos diarios en 2026. Eso permitía “inyectar” dinero durante las últimas 250 semanas y elevar el promedio con el que se calcula la pensión bajo la Ley 73.
Ahora, el tope será el último salario base registrado al momento de la baja, más una UMA. Y en ningún caso podrá ser inferior al salario mínimo general. Así lo detalló El Economista el 20 de octubre de 2026: el esquema no desaparece, pero acumula obstáculos y costos crecientes para quien busca mejorar su pensión.
El ejemplo que lo explica todo: de 500 a 617 pesos
Pongamos un caso concreto. Si un trabajador ganaba 500 pesos diarios al ser dado de baja, antes podía cotizar hasta el tope de 25 UMA y aspirar a una pensión calculada sobre un salario mucho mayor. Con las nuevas reglas, su límite será de 617.31 pesos diarios: los 500 pesos más una UMA de 117.31 pesos.
Excélsior documentó el 21 de octubre de 2026 que un empleado con 2,000 semanas cotizadas, 60 años y el tope de 25 UMA podía alcanzar percepciones de al menos 61,500 pesos mensuales. Con el nuevo límite, esa posibilidad se reduce drásticamente para las futuras incorporaciones.
¿A quién afecta y a quién no?
La distinción es clave. Quienes ya estaban inscritos antes de la publicación del acuerdo mantienen sus semanas, aportaciones y condiciones contratadas hasta que concluya su periodo. El IMSS reconoció ese derecho adquirido.
Los afectados son los nuevos solicitantes y quienes, tras terminar su periodo, quieran volver a contratar el esquema. Para ellos aplican los tres candados: el tope salarial, la eliminación de la retroactividad y la inscripción exclusivamente digital.
La batalla legal y política que se avecina
El acuerdo no pasó desapercibido en el Senado. El Universal informó el 21 de octubre de 2026 que la Cámara Alta analizará la legalidad de la medida y su impacto en las finanzas del Instituto. La senadora del PRI, Claudia Anaya, sostuvo que el Consejo Técnico del IMSS no tiene facultades para suspender artículos de la ley mediante un acuerdo administrativo.
El abogado laboralista Ricardo Martínez Rojas fue más lejos: advirtió que los cambios violan los artículos 218, 219 y 220 de la Ley del Seguro Social. Su argumento es que la pensión debe calcularse sobre el promedio del salario base de los últimos cinco años y que la autoridad no puede obligar a cotizar con un tope distinto sin una reforma legal.
El IMSS se defendió. Su coordinadora de Afiliación, Carolina Cisneros Prado, aseguró que las nuevas reglas buscan prevenir prácticas de simulación laboral y garantizar la viabilidad del esquema.
El costo real: 14.438% y hasta 12,703 pesos al mes
La Modalidad 40 no es gratuita. En 2026, la aportación equivale al 14.438% del salario base de cotización. Para quien cotizaba con el tope anterior de 25 UMA, el costo mensual rondaba los 12,703 pesos, según cálculos difundidos por El Economista y otros medios.
Ese dato explica por qué el esquema era rentable solo para cierto perfil. La Auditoría Superior de la Federación (ASF), en su informe de 2024, documentó que el número de asegurados en Modalidad 40 pasó de 276,107 a 394,871 entre 2020 y 2024, con un pago promedio anual de 63.5 mil pesos por asegurado. El crecimiento fue del 9.4% anual en el número de usuarios y del 6.2% en el monto pagado.
El debate académico: ¿herramienta válida o privilegio?
Un estudio publicado en 2025 en la Revista Transdigital analizó la Modalidad 40 como instrumento de planeación financiera para el retiro. Concluyó que, bajo ciertos parámetros, puede generar pensiones hasta siete veces superiores a la mínima garantizada. Pero también advirtió que su efectividad se reduce con el tiempo debido al desacoplamiento entre el aumento salarial y el valor de la UMA.
El estudio es claro: la Modalidad 40 es financieramente eficiente para “un sector reducido con capacidad contributiva sostenida”. No es una solución general ni una fórmula mágica. Es un modelo transicional y excepcional.
¿Qué sigue para los trabajadores de la Ley 73?
El IMSS tiene seis meses para evaluar el impacto financiero del esquema. Después, el área jurídica tendrá otro semestre para proponer una modificación definitiva. Mientras tanto, quienes ya cotizan conservan sus condiciones y quienes planeaban entrar se enfrentan a un panorama distinto.
La pregunta que queda en el aire es incómoda: ¿el IMSS frena la Modalidad 40 para proteger las finanzas públicas o para cerrar una válvula de escape que muchos trabajadores usaban legítimamente? La respuesta depende de a quién se le pregunte. Lo que es seguro es que el atajo de las pensiones doradas ya no está disponible como antes.
¿Tienes alguna idea?
Comparte tu reacción. ¡Nos encantaría saber qué opinas!
-
 0
- 0
- 0
- 0
- 0
- 0