Meses sin intereses México: la historia de 27 años que transformó el crédito (y escondió un costo)
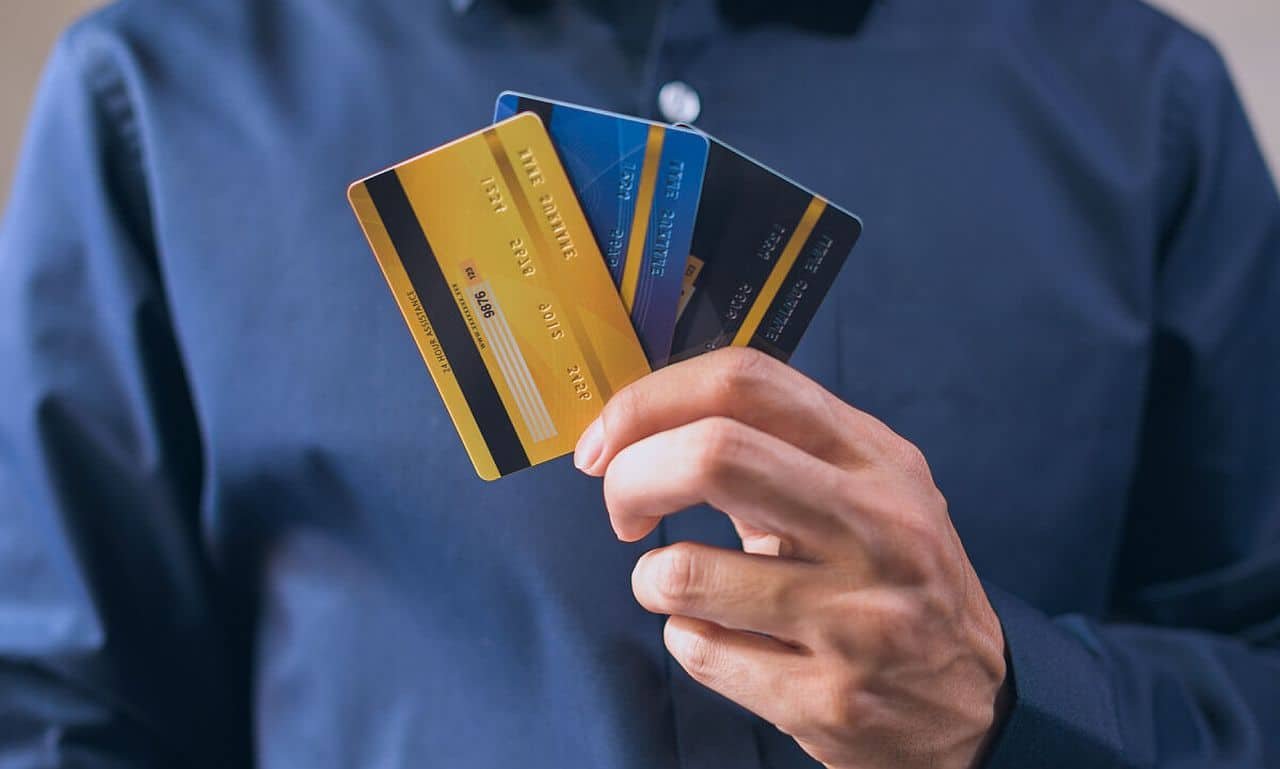
Meses sin intereses México cumple 27 años y la cifra es contundente: el 51% del saldo de las tarjetas de crédito en el país corresponde a compras bajo ese esquema . Lo que comenzó el 18 de septiembre de 1999 como una alianza entre American Express y El Palacio de Hierro durante las Noches Palacio se convirtió en la columna vertebral del consumo mexicano. Pero hay una pregunta que pocos se hacen frente a la caja registradora: ¿quién paga realmente ese “cero por ciento”?
El contexto rápido: de Argentina a México en una década
La historia que cuenta Xataka es precisa: el esquema nació en Argentina a finales de los ochenta, en plena crisis económica, como una forma de facilitar compras de alto valor. American Express lo trajo a México en 1999 y eligió a El Palacio de Hierro como socio fundador.
Lo que el artículo original no menciona es la escala actual. Según datos del Banco de México citados por Forbes México, a diciembre de 2024 no solo el 51% del saldo de las tarjetas era MSI: el 54.6% de las tarjetas de crédito habían usado alguna promoción de mensualidades, con o sin intereses . En 2018, el dato era del 22.2%. En seis años, el uso se más que duplicó. ¿Te has preguntado cuántas de tus mensualidades activas recuerdas haber planeado y cuántas simplemente “pasaron”?
La tensión: el “cero por ciento” tiene un costo que no ves
Aquí está el dato que cambia la conversación. Un análisis técnico de Asesores de Inversión publicado en octubre de 2026 revela que el costo real de los meses sin intereses México lo absorbe la tienda como una sobretasa que, a 12 meses, equivale a un crédito del 27% al 30% anual . Ese costo no aparece como comisión en tu estado de cuenta: está incluido en el precio de lista del producto.
Cuando la promoción la anuncia la tienda (como “12 MSI en toda la tienda”), es el comercio quien paga esa sobretasa al procesador de pagos. Cuando la promoción la anuncia tu banco (“paga después”, “meses en cualquier comercio”), el banco absorbe el costo. En ambos casos, el precio que ves en el anaquel ya contempla ese financiamiento. La pregunta incómoda: ¿estás pagando por un beneficio que solo aprovechas si compras a meses?
La explicación clave: la regla del 30% que Profeco y Condusef exigen
Para El Buen Fin 2026, Profeco y Condusef emitieron una métrica concreta: la suma de todas las mensualidades fijas no debe rebasar el 30% de tus ingresos netos mensuales . Si ganas $15,000 pesos al mes, tus MSI activos no deberían superar los $4,500 pesos mensuales.
Pero hay una segunda regla, igual de importante y menos conocida: la “regla de vida útil”. Los bienes adquiridos a 6, 12, 18 o 24 meses deben tener una durabilidad superior al periodo de financiamiento. Un refrigerador a 12 meses tiene sentido: te durará años. Ropa de temporada a 12 meses, o una cena de aniversario a 6 meses, distorsiona el esquema porque el beneficio se agota mucho antes de que termines de pagar .
¿Sabías que un error en la marcación de la terminal punto de venta puede convertir tu compra “sin intereses” en saldo revolvente sujeto a la tasa ordinaria de tu tarjeta? Por eso los reguladores insisten en verificar el baucher antes de firmar.
La consecuencia directa: el consumo cotidiano se financió (y el saldo se transformó)
El artículo original menciona que en México los MSI se usan para productos cotidianos, a diferencia de otros mercados. Los datos de El Buen Fin 2025 lo confirman: de los **$152,934 millones de pesos** facturados, $76.5 mil millones fueron con tarjeta de crédito, y el 48% de los compradores online usó crédito como método principal .
Lo que cambió en 27 años no es solo la disponibilidad de los MSI. Es la normalización de vivir en mensualidades. El 60.5% de los usuarios de tarjetas encuestados por Banxico en 2024 realizó compras a MSI, frente al 53.9% en 2022. Y con las billeteras digitales y los esquemas BNPL entrando con fuerza (12% de participación en El Buen Fin 2025), la frontera entre “comprar” y “financiar” se volvió invisible .
Para el consumidor, la consecuencia práctica es esta: si no monitoreas el porcentaje de tu ingreso comprometido en mensualidades, el “cero por ciento” puede convertirse en una trampa de liquidez. No pagas intereses explícitos, pero tu capacidad de ahorro y de respuesta ante emergencias se reduce mes con mes.
Lo que puedes hacer (y que el comunicado de American Express no dice)
Primero, suma todas tus mensualidades activas y calcula qué porcentaje representan de tu ingreso neto. Si superas el 30%, estás en zona de riesgo según los criterios de Condusef . Segundo, aplica la regla de vida útil: si el producto que quieres financiar no durará más que el plazo, considera pagarlo de contado o no comprarlo. Tercero, revisa el baucher: confirma que dice “MSI” y el número de meses correcto antes de salir de la tienda.
Meses sin intereses México no son el enemigo. Son una herramienta poderosa que, como toda herramienta, tiene un manual de uso que nadie te entrega en la caja. A 27 años de aquella primera Noche Palacio, la pregunta ya no es si los MSI llegaron para quedarse —eso es un hecho—, sino si sabes exactamente cuánto de tu futuro estás comprometiendo cada vez que dices “sí, a 12 meses”.
¿Tienes alguna idea?
Comparte tu reacción. ¡Nos encantaría saber qué opinas!
-
 0
- 0
- 0
- 0
- 0
- 0